
500万円の通常貯金、年間利息は5000円増加
日本銀行(日銀)の利上げを受け、銀行の預貯金金利も上昇しています。ゆうちょ銀行も2026年11月9日から、通常貯金と通常貯蓄貯金の金利を年0.4%から0.5%へ引き上げます。
通常貯金は、一般の銀行でいう普通預金に相当する商品です。給与や年金の受け取り、公共料金の支払いなどに利用でき、必要なときにお金を引き出せます。
今回の金利引き上げによって、受け取る利息はどの程度増えるのでしょうか。
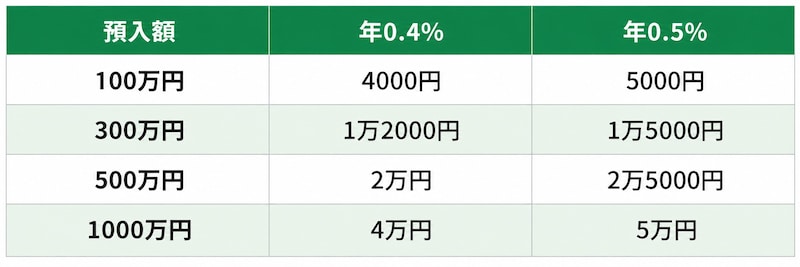
500万円を1年間預けた場合、年0.4%では税引前の利息は2万円です。これが年0.5%になると2万5000円となり、年間5000円増える計算です。
預入額ごとの年間利息を比較すると、次のようになります。各金利が1年間続き、残高が変わらない場合の概算です。
預貯金の利息には原則20.315%の税金がかかります。500万円を年0.5%で預けた場合、税引後の年間利息は約1万9921円です。
なお、11月9日から金利が変わるため、2026年中の利息全てが年0.5%で計算されるわけではありません。
いつでも引き出せる一方、金利の高さでは見劣りも
通常貯金のメリットは、生活費や急な出費に備えるお金を、いつでも引き出せる状態で保管できることです。
また、通常貯金は変動金利なので、今後さらに金利が引き上げられれば、既に預けているお金にも新しい利率が適用されます。定期貯金のように、満期まで預入時の金利が固定される仕組みとは異なります。
一方、金利の高さを重視するなら、定期貯金や他の金融機関の商品とも比較したいところです。
例えば、500万円を年1%で1年間運用できれば、税引前の利息は5万円です。年0.5%の通常貯金との差は年間2万5000円になります。
ただし、定期性の商品は中途解約すると適用金利が下がる場合があり、金利だけで優劣を判断することはできません。
さらに、ゆうちょ銀行には通常貯金と定期性貯金それぞれに1300万円の預入限度額があります。一方、預金保険で保護される一般貯金等は、原則として同一金融機関の預金者1人につき元本1000万円とその利息までです。
生活費や近いうちに使うお金は通常貯金に残し、当面使う予定のない資金は、預入期間や金利を比較して預け先を検討することが大切です。