年金支給が始まる65歳以降、どのような働き方や備えがあればゆとりある老後を迎えられるのでしょうか。
All Aboutマネー編集部が年金受給者向けに実施した「年金以外の収入」に関するアンケートから、年金にプラスして就労や資産運用、副業などで自分らしい生活を送る受給者の皆さんのリアルな事例を取り上げます。
それぞれのグッドポイントや注意点について、経済ジャーナリストの酒井富士子さんが解説します。
回答者プロフィール
神奈川県在住・67歳男性
世帯構成:夫婦のみ
年金収入(月額):本人16万円/配偶者7万円
年金以外の収入(月額):パート8万円、投資(配当金)3万円
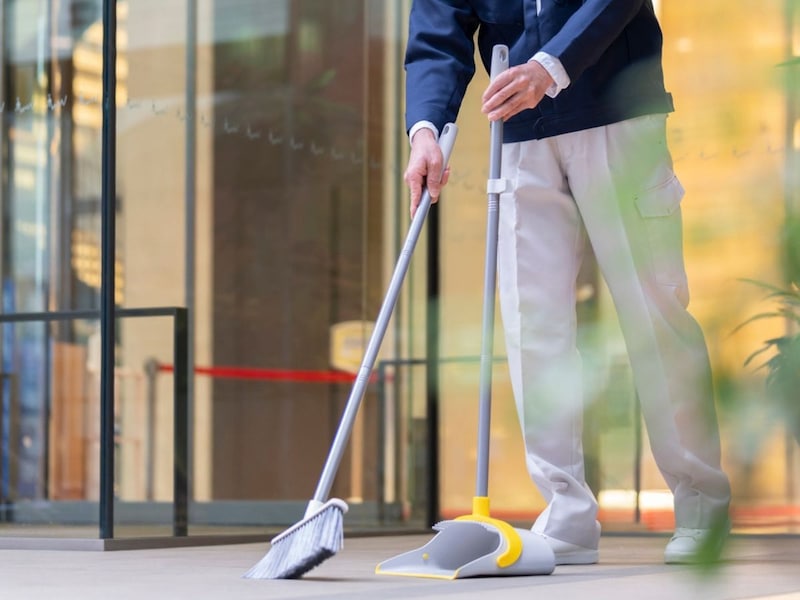
現役時代から新NISAや個人年金について勉強し、配当金が得られるように計画的に資産を運用してきました。また、定年後も働けるようにビル管理の資格を取得しておいたことで、今のパート先をスムーズに見つけることができました。
週に3回ほどビル管理のパートに出ることで、規則正しい生活リズムが保てています。また、投資による配当収入があるおかげで、年に一度は夫婦で温泉旅行に行く余裕が持てており、精神的なゆとりにもつながっています。
思った以上に体力が落ちていたため、当初予定していた週5日の勤務は厳しく、週3日に減らした経緯があります。また、パート収入と年金の合算で住民税の区分が上がり、社会保険料の負担が増えたことは少し想定外の出費でした。
1. 老後の「規則正しい生活」のお手本
定年後に週5日働くのは体力的にもハードですが、無理をせず「週3日勤務」に抑えた判断は大変よかったと思います。週3日の就労は、規則正しい生活リズムを維持しつつ、心身ともに余裕を持たせる理想的なバランスと言えます。
事前準備として資格を取得しスムーズに就職された点も含め、老後就労のお手本のような取り組みです。
2. 収入増加に伴う、税金・社会保険料アップの壁
年金に加えてパート収入を得ることで住民税の非課税枠から外れたり課税区分が上がったりすると、住民税や所得税だけでなく国民健康保険料や介護保険料などの社会保険料負担が段階的に上がってしまいます。
稼いだ分がそのまま手取りになるわけではないため、手取り額と保険料の上昇幅のバランスをあらかじめ把握しておくことが大切です。
3. 運用の出口戦略(資産の取り崩し)を
また、投資による配当金(年約36万円相当)で旅行などのゆとりを楽しめているのは素晴らしいことです。ただし、経済情勢や企業の業績悪化によって株価が下落したり配当が減額・なくなったりするリスクもあります。
今後、年齢とともにパート収入がゼロになった時期を見据え、株式のまま保有するのではなく、段階的に投資信託などへ移行して「定額取り崩しサービス」を活用するなど、山を下りる(=資産を計画的に取り崩していく)出口戦略を立てておきましょう。
最後に:アンケート回答者から同世代へメッセージ
若いうちからコツコツと資産運用の勉強をしておくことを強くおすすめします。また、定年後に無理なく働けるような、資格や人脈を1つでも持っておくと安心です。体力は確実に落ちるので、今のうちから健康管理に気を付けることが一番の投資かもしれません。
<調査概要>
年金生活の収入と満足度に関するアンケート調査
調査方法:インターネットアンケート
調査実施日:2026年4月24日~5月7日
調査対象:60代~70代の51人(男性:35人、女性:16人)
※回答者のコメントは原文をベースに一部整えています。
※エピソードは投稿者の当時のものです。現在とはサービスや金額などの情報が異なることがございます
※回答者のエピソードのため、内容の正確性を保証するものではございません