
発行額1兆円、ソフトバンクGの社債は年4.75%
2026年9月、ソフトバンクグループが発行した個人投資家向け社債が注目を集めました。
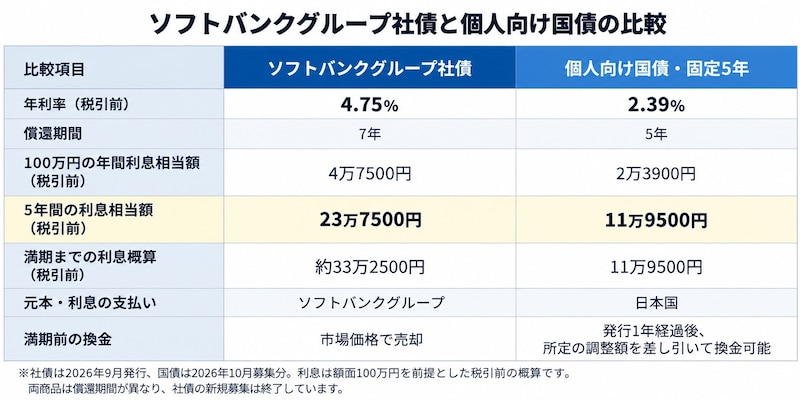
第70回無担保社債「福岡ソフトバンクホークスボンド」は、発行総額が1兆円、利率は年4.75%です。最低購入金額は100万円で、償還期間は7年間。信用格付けはJCR(日本格付研究所)によるAでした。
一方、2026年10月募集の個人向け国債「固定5年」の利率は年2.39%です。
両者の利率には2.36ポイントの差があります。ただし、社債は7年、国債は5年と償還期間が異なり、募集時期にも約1カ月のずれがあります。
100万円の年間利息は2万3600円の差
100万円を投資した場合、ソフトバンクグループの社債の年間利息相当額は税引前で4万7500円です。個人向け国債「固定5年」は2万3900円となり、年間2万3600円の差があります。
5年間に受け取る利息を比較すると、社債が23万7500円、国債が11万9500円。差額は11万8000円です。
ただし、社債は5年後も満期を迎えません。発行時の利率が変わらず、発行企業が予定どおり利払いを続けることを前提とした比較です。
社債を7年間満期まで保有した場合、税引前の利息は合計33万2500円となります。実際の最終利息は日数調整などで異なる場合があります。
高い利率の背景にある信用リスク
社債は発行企業が元本と利息を支払う仕組みです。企業の経営状態が悪化すれば、利息の支払いや元本返済が滞る可能性があります。
ソフトバンクグループの社債にはJCRのA格付けが付与されていますが、格付けは元本の返済を保証するものではありません。
また、社債は満期前に売却すると市場価格での取引となります。金利上昇や信用力の低下によって債券価格が下落すれば、元本割れすることもあります。
個人向け国債は国が元本と利子を支払い、発行から1年経過後は所定の調整額を差し引いて中途換金できます。この点でも社債とは異なります。
年4.75%の利息と7年間の資金拘束をどう考える?
今回の社債は、個人向け国債より高い利息を受け取れる一方、満期まで7年間あります。
5年後に資金を使う予定がある場合、社債は途中売却が必要になる可能性があります。その時点の売却価格によっては、それまでに受け取った利息を含めても想定した運用成果にならないことがあります。
また、今回の社債はすでに完売しています。今後、既発債として購入できる場合も、発行時の年4.75%がそのまま購入時の利回りになるとは限りません。
高金利の社債を検討する際は、利率だけでなく、発行企業の信用力、償還期間、途中売却のリスクを確認することが大切です。