相続・相続税
贈与税の計算・申告・納税方法
贈与税がどんな控除や税率をもとに計算されるかをチェック! 非課税になるケースや、暦年相続と相続時精算課税の違い、申告・納税方法などについても解説します。
記事一覧
ここが変わった!平成27年分 贈与税申告の注意点
ガイド記事 小野 修
税制改正により平成27年以降の贈与にかかる贈与税が一部変わりました。このうち最も一般的な「暦年贈与」については、税率が2種類になったことや、贈与税の申告の際の提出書類も変わりました。税制改正後、最初の贈与税の申告となるため、これまでとの違いを確認しておきましょう。
平成27年 贈与税改正のポイント
ガイド記事加藤 昌男平成27年から、相続税制だけでなく贈与税制も改正されています。贈与税の最高税率が50%から55%へ引き上げられたほか、税率の区分が6つから8つに変更されています。ポイントを整理しました。
贈与税の計算方法(暦年課税・相続時精算課税)
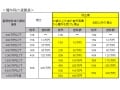
ガイド記事清水 真一郎個人から財産をもらうとかかる贈与税。その課税方法には、「暦年課税」と「相続時精算課税」の2つがあります。通常は暦年課税ですが、一定の要件に該当し届出をすれば「相続時精算課税」を選択することができます。暦年課税と相続時精算課税の計算方法を確認しておきましょう。
暦年贈与と相続時精算贈与 どっちが得?
ガイド記事加藤 昌男贈与税には、暦年贈与と相続時精算課税贈与の2つの贈与があります。この2つの贈与のどちらが得なのでしょうか? それぞれの贈与制度とどちらが得なのかについて確認をしておきましょう。
相続時精算課税制度のメリットとデメリット
ガイド記事小野 修相続精算課税制度にはメリットとデメリットがあります。内容の複雑さや、どんな場合に適しているかが分かりづらいことから、利用する人が少ないのが現実のようです。あらためて制度の概要と、贈与税および相続税の計算例も見てみましょう。
相続時精算課税選択届出書の用紙はこれだ!
ガイド記事加藤 昌男相続時精算課税の適用を受けるつもりで贈与を受けた人は、贈与を受けた年の翌年2月1日から3月15日までに贈与税の申告書と相続時精算課税選択届出書を提出する必要があります。相続時精算課税選択届出書の用紙と贈与を受けた人が注意すべき点を確認しておきましょう。
贈与税の申告手続と納付
ガイド記事清水 真一郎個人から財産をもらうと贈与税がかかります。贈与税の課税方法は、「暦年課税」と「相続時精算課税」の2つ。通常は暦年課税ですが、一定の要件に該当し届出をすれば「相続時精算課税」を選択できます。暦年課税と相続時精算課税の申告手続と納付について確認しておきましょう。
贈与契約書の雛形(書式)と書き方
ガイド記事小野 修贈与契約書の書き方と雛形(ひな形)をまとめました。財産を「あげる」「もらう」は、口約束だけでは後にトラブルになることがあります。第三者にしっかり説明できるように、贈与契約書を作成しておくほうが良いでしょう。