
ゆうちょ銀行の5年定期は年1%、国債は年2.39%
金利上昇を受け、ゆうちょ銀行の定期貯金も以前より利息が付くようになりました。では、個人向け国債と比較すると、どちらが有利なのでしょうか。
ゆうちょ銀行は2026年8月10日に貯金金利を引き上げ、5年定期貯金の金利を年1%としました。
一方、2026年10月募集の個人向け国債「固定5年」は年2.39%です。
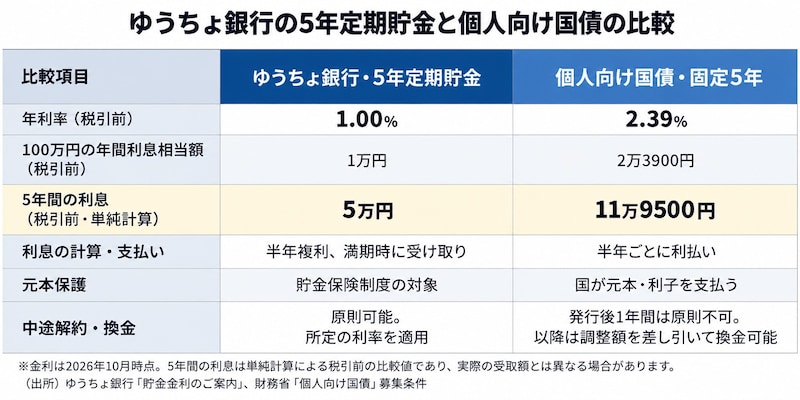
どちらも5年間の固定金利商品ですが、金利には1.39ポイントの差があります。100万円を預ける場合、年間の利息相当額は税引前でそれぞれ1万円と2万3900円となります。
100万円を5年間運用すると利息差は約7万円
5年間の利息を単純計算すると、ゆうちょ銀行の定期貯金は5万円、個人向け国債は11万9500円です。差額は税引前で6万9500円、税引後では約5万5000円となります。
ただし、ゆうちょ銀行の5年定期貯金は半年複利で利息が計算されます。そのため、実際の満期時の利息は単純計算の5万円よりも多くなります。
また、国債は半年ごとに利子が支払われるため、定期貯金とは利息を受け取る時期も異なります。
途中で使う可能性があるなら定期貯金にも利点
ゆうちょ銀行の定期貯金は、満期前でも払い戻しが可能です。ただし、中途解約すると預入時の約定金利より低い利率が適用されます。
個人向け国債は、発行から1年間は原則として中途換金できません。1年経過後は換金できますが、直前2回分の利子相当額を基に計算した調整額が差し引かれます。
また、ゆうちょ銀行の一般的な定期貯金は貯金保険制度の対象となり、原則として元本1000万円までとその利息が保護されます。一方、個人向け国債は国が元本と利子の支払いを行います。
金利だけでなく利息の受け取り方も比較
ゆうちょ銀行の5年定期貯金は、半年複利で利息が積み上がるため、満期まで保有することで複利効果が得られます。
一方、個人向け国債「固定5年」は年2回、利子を受け取れます。2026年10月募集分の利払日は毎年5月15日と11月15日です。
今回の金利では、5年間の受取利息は個人向け国債が上回ります。ただし、近いうちに資金を使う可能性がある場合や、利息を満期までまとめて運用したい場合など、目的によって選択は変わります。
100万円を5年間運用するなら、金利差だけでなく、利息の受取時期と中途換金条件も確認しておきましょう。