
信用金庫の定期預金と個人向け国債、利息はどれだけ違う?
まとまったお金の預け先として、信用金庫の定期預金と個人向け国債を比較してみましょう。
2026年10月募集の個人向け国債は、固定5年の利率が年2.39%、固定3年が年2.07%、変動10年の初回利率が年2.05%です。
例えば、固定5年に100万円を投資した場合、年間利息は税引前で2万3900円、税引後で約1万9045円となります。
一方、信用金庫の定期預金は金融機関や商品によって金利が異なります。仮に年1.5%の定期預金に100万円を預けた場合、年間利息は税引前で1万5000円、税引後で約1万1953円です。
両者の年間利息の差は税引前で8900円、税引後では約7092円となります。ただし、信用金庫の年1.5%は比較のための仮定であり、特定の商品を示したものではありません。
金利だけでは分からない、元本保護と中途換金の違い
信用金庫の定期預金と個人向け国債では、元本を守る仕組みや、途中でお金を引き出す際の条件が異なります。
主な違いを表にまとめました。
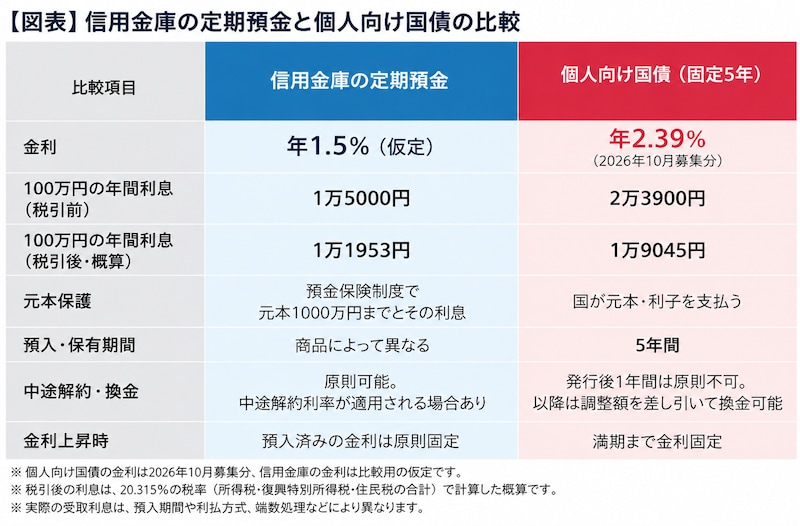
信用金庫の一般的な定期預金は預金保険制度の対象となり、同じ金融機関に預けた対象預金の元本1000万円までと、その利息が原則として保護されます。
一方、個人向け国債は日本国政府が元本と利子の支払いを行います。満期まで保有すれば額面金額で償還されます。
100万円を運用する場合、いずれも元本の安全性を重視する人にとって選択肢になりますが、保護の仕組みは異なります。
途中でお金を使う可能性があるなら定期預金?
定期預金は、一般的に満期前でも解約できます。ただし、中途解約すると当初の約定金利より低い利率が適用されることがあります。
個人向け国債は、原則として発行から1年間は中途換金できません。1年経過後は中途換金できますが、直前2回分の利子相当額から税相当額を差し引いた金額が調整額として差し引かれます。
例えば、1年以内に住宅の修繕費や教育費などで100万円を使う可能性がある場合、定期預金の方が資金を動かしやすいといえます。
反対に、当面使う予定がなく、一定期間の金利を確保したい場合には、個人向け国債の固定金利型も候補になります。
今後の金利上昇を考えるなら「変動10年」も
信用金庫の一般的な固定金利型定期預金と、個人向け国債の固定3年・固定5年は、預入時や購入時の金利が満期まで変わりません。
これに対し、個人向け国債の変動10年は半年ごとに適用利率が見直されます。市場金利が上昇すれば受取利子が増える可能性がある一方、金利が低下すれば受取利子も減る可能性があります。
今後も金利が上昇すると考えるなら、変動10年を選ぶことも1つの方法です。
一方、現在の金利を一定期間確保したい人には、固定金利型の定期預金や個人向け国債が向いています。
100万円を預ける際は、利息の多さだけでなく、いつ使う予定のお金なのか、金利の変動をどう考えるかによって選択することが大切です。