
「生活費とは別にお金を貯めたい。でも、急な出費があったら引き出せるようにしておきたい」。そんな方が検討したいのが、貯蓄預金です。
預入期間を決める定期預金とは違い、必要なときに出し入れでき、残高などの条件によって普通預金より高い金利が適用されます。最近は、キャンペーンや取り扱い再開の動きも出ています。今回は、貯蓄預金の仕組みと、みずほ銀行・北陸銀行の最新情報、向いている人をご紹介します。
貯蓄預金とは?普通預金との違い
貯蓄預金は、普通預金と同じように、必要なときにお金を出し入れできる預金です。違いは、主な金利の決まり方と、給与・年金の受け取りや支払いに使えるかどうかです。
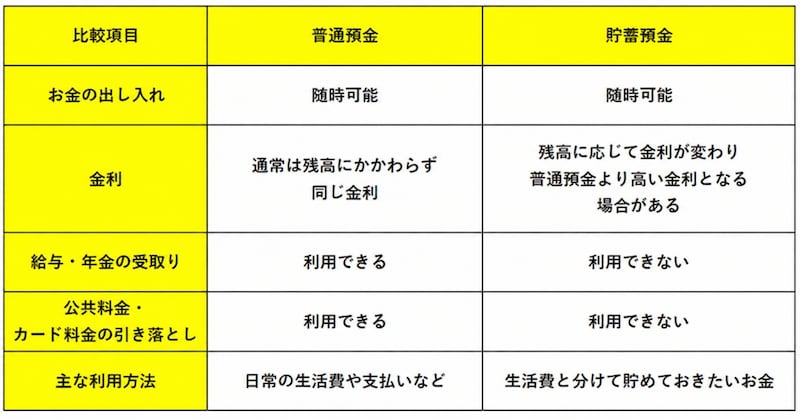
普通預金が「日常のお金を受け取り、使う口座」なら、貯蓄預金は「使うときまで分けて貯めておく口座」です。旅行や家電の買い替え、急な出費への備えなどに活用できます。
ただし、貯蓄預金の金利や残高条件は銀行によって異なり、普通預金と同じ金利になる場合もあります。
どこで利用できる?みずほ銀行と北陸銀行の金利を確認
貯蓄預金の取り扱いや金利は、銀行によって異なります。今回は、キャンペーンを実施しているみずほ銀行と、新規取り扱いを再開した北陸銀行を見てみましょう。
2026年10月13日時点で、公式Webサイトに掲載されている金利は次のとおりです。いずれも税引き前の年利率です。
●みずほ銀行・キャンペーン金利
・10万円未満:年0.8%
・10万円以上30万円未満:年0.82%
・30万円以上50万円未満:年0.84%
・50万円以上100万円未満:年0.86%
・100万円以上300万円未満:年0.88%
・300万円以上1000万円未満:年0.9%
・1000万円以上:年0.9%
●北陸銀行・改定後金利
・10万円未満:年0.4%
・10万円以上30万円未満:年0.41%
・30万円以上50万円未満:年0.42%
・50万円以上100万円未満:年0.43%
・100万円以上300万円未満:年0.44%
・300万円以上1000万円未満:年0.45%
・1000万円以上:年0.46%
みずほ銀行の金利は期間限定のキャンペーン金利です。一方、北陸銀行は通常の貯蓄預金金利の改定です。どちらも変動金利なので、利用時には最新情報を確認してください。
みずほ銀行は12月13日まで、貯蓄預金の金利が2倍に
みずほ銀行では、2026年9月14日から12月13日まで、貯蓄預金の通常金利を2倍にするキャンペーンを実施しています。
エントリーは不要で、すでに貯蓄預金口座を持っている人も対象です。例えば、残高100万円以上300万円未満では、通常金利の年0.44%に対し、期間中は年0.88%が適用されます。
ただし、年0.88%は「1年間預けた場合の金利」を示す年利率です。キャンペーン終了までの実際の日数に応じて利息を計算するため、短期間の預け入れで1年分の利息がもらえるわけではありません。終了後は、その時点の通常金利が適用されます。
さらに、新しく貯蓄預金口座を開設する人には、抽せんで3000名にみずほポイント1000ポイントが当たる特典もあります。申込期間は2026年9月7日~12月13日で、別途エントリーは不要です。
Web申し込みの場合は12月20日までに口座開設を完了する必要があります。店頭申し込みの場合は12月13日までに貯蓄預金口座開設を完了することです。ポイントを受け取るには、12月末時点で、みずほマイレージクラブへの入会、みずほダイレクトの契約・初回登録、みずほポイントモールへの初回アクセスなどの条件も満たす必要があります。
北陸銀行は10月13日から、新規取り扱いを再開
北陸銀行は、2026年10月13日から貯蓄預金の新規取り扱いを再開し、あわせて適用金利を引き上げました。
利息は毎月受け取れ、預金の引き出しや普通預金への振り替えもできます。口座開設は銀行窓口で受け付けています。普段から北陸銀行を利用している人なら、生活費の口座と貯める口座を分ける方法として検討できるでしょう。
<参照>北陸銀行「貯蓄預金」
貯蓄預金は、どんな人に向いている?
貯蓄預金を利用するなら、以下の人が向いています。
●生活費と貯めるお金を分けたい人
同じ口座に生活費と貯蓄が入っていると、「今月、いくら使ってよいのか」が分かりにくくなることがあります。貯蓄預金に貯める分を移せば、日常の支出と分けて管理できます。
給与や年金を普通預金で受け取り、生活費を残したうえで、貯めたい金額を貯蓄預金へ移す使い方ができます。
●急な出費に備えるお金を置いておきたい人
家電の故障、住宅の修繕、急な医療費など、使う時期が決まっていない資金にも向いています。必要なときに引き出せるので、満期までの期間を気にせず備えられます。
●旅行や趣味のお金を、少しずつ準備したい人
旅行、習い事、家族のお祝いなど、生活費とは別に準備したいお金にも使えます。目的のあるお金を分けておくことで、貯まった金額や使える金額を確認できます。
一方、何年も使う予定がなく、受取利息を重視するお金なら、定期預金や個人向け国債などとも比較するとよいでしょう。
貯蓄預金は、生活費と分けて管理しながら、必要なときに引き出せることが魅力です。まずは、普段利用している銀行に貯蓄預金があるか、自分の残高ならどの金利が適用されるかを確認するところから始めてみましょう。