
定額貯金100万円、10年間で約7万3400円の利息
ゆうちょ銀行の定額貯金は、預入期間に応じて適用金利が変わる貯金商品です。2026年8月10日の金利引き上げによって、3年以上の金利は年0.51%から0.71%へ上昇しました。
定額貯金の特徴は、預入後6カ月を過ぎれば、いつでも払い戻せることです。最長10年間預けることができ、利息は半年複利で計算されます。
2026年10月10日時点の金利は、次のとおりです。
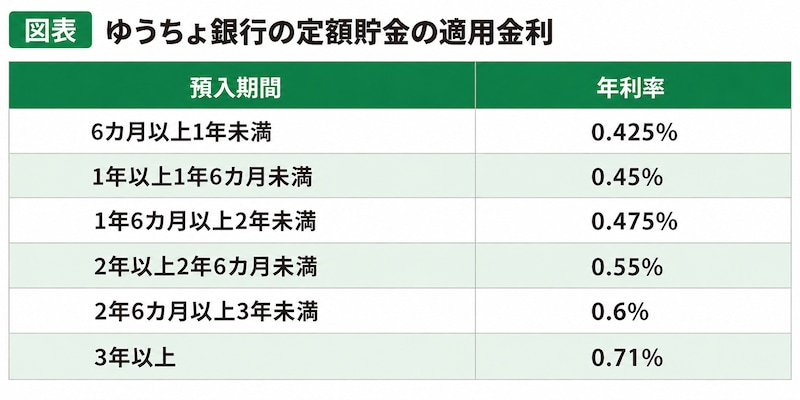
100万円を年0.71%で10年間預けると、半年複利による税引前の利息は約7万3400円となります。
半年複利とは、半年ごとに発生した利息を元金に加え、その合計額に対して次の半年の利息が付く仕組みです。
ただし、実際に受け取る利息には原則20.315%の税金がかかります。税引後の受取利息は、約5万8500円が目安です。
定期貯金との違いは「払い戻しの自由度」
定額貯金と定期貯金は、いずれも預入時の金利が原則として固定される商品ですが、払い戻しの条件が異なります。
定期貯金は、あらかじめ1年、3年、5年などの預入期間を決めます。満期前に払い戻すと、通常は当初の約定利率より低い利率が適用されます。
一方、定額貯金は6カ月の据置期間が経過すれば、必要なときに払い戻せます。払い戻した時点の預入期間に応じた金利が、預入時にさかのぼって適用される仕組みです。
ただし、金利だけを比較すると、定期貯金の方が有利な場合があります。
例えば、2026年10月10日時点の10年定期貯金の金利は年1.25%です。100万円を10年間預けると、税引前の利息は約13万2800円となり、定額貯金との差は約5万9400円に広がります。
つまり、10年間使わないことが決まっている資金なら、定期貯金の方が多くの利息を受け取れます。一方、途中で使う可能性がある資金には、定額貯金の柔軟性が役立ちます。
注意したいのは、定額貯金も変動金利ではないことです。預入後に金利が上昇しても、既に預けた定額貯金の金利が自動的に引き上げられるわけではありません。
金利上昇が続く局面では、利息の大きさだけでなく、途中で資金を動かせるかどうかも考えながら預け先を選びたいところです。