
50代になると、老後資金について具体的に考え始める人も多いでしょう。特に一人暮らしの場合、自分の生活を支えるお金は自分で準備しておく必要があります。その代表的な選択肢として挙がるのが、NISAと個人年金保険です。この2つは、それぞれ何が違い、どちらが自分に向いているのでしょうか。今回は、50代・貯蓄500万円の一人暮らしを例に、NISAと個人年金保険の選び方をご紹介します。
NISA(少額投資非課税制度)は「増やすこと」を目指す制度
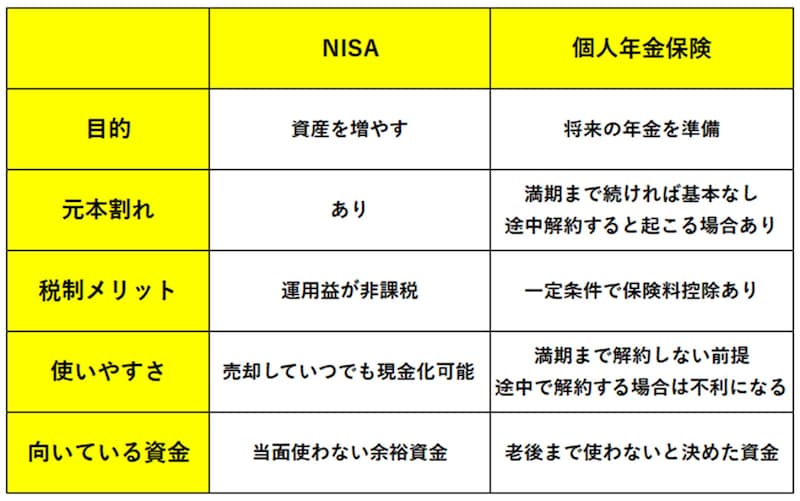
NISAは金融商品そのものではなく、投資から得られる利益を非課税にする制度です。株式や投資信託などの運用益には通常税金がかかりますが、NISA口座なら一定の範囲で非課税になります。現在のNISAは、つみたて投資枠と成長投資枠があり、非課税保有期間は無期限。年間投資枠は合計360万円、非課税保有限度額は1800万円です。少額から始められるため、50代からでも利用しやすい制度といえます。
ただし、NISAだから安全というわけではありません。投資信託などは値下がりする可能性があり、元本割れすることもあります。金融庁も、貯蓄と投資を使い分け、長期・積立・分散を意識することの大切さを示しています。NISAに向いているのは、当面使う予定がなく、値下がりしても慌てず持ち続けられるお金です。
個人年金保険は「将来の年金を準備する」仕組み
個人年金保険は、現役時代に保険料を払い込み、契約時に決めた年齢から年金を受け取る保険です。円建ての定額タイプなら、将来受け取る金額が契約時に決まる商品もあり、計画的に準備したい人に向いています。また、一定要件を満たせば「個人年金保険料控除」が使え、新契約の場合、所得税の控除額は年間最大4万円です。
個人年金保険は、基本的には満期まで続けることを前提にした商品です。途中で解約すると、商品によっては解約返戻金が払込保険料総額を下回ることがあるため、余程やむを得ない事情がない限り、解約は避けたほうがよいでしょう。そのためにも、加入時には「この金額なら無理なく払い続けられる」という保険料を見極めることが重要です。
将来いくら受け取れるかだけでなく、万が一途中で解約せざるを得なくなった場合にいくら戻るのかも、契約前に確認しておくと安心です。
老後資金は「リスク許容度」に合わせて考える
貯蓄500万円の50代であれば、すぐに使うお金や数年以内に使う予定のお金は、すでに普通預金や定期預金など取り出しやすい形で確保できているという前提で考えます。そのうえで、老後資金として当面使う予定のない分をどう運用するかは、「リスク許容度」によって変わります。
リスク許容度とは、値下がりをどこまで受け入れられるかという度合いのことです。年齢や収入、資産状況に加えて、「値下がりしたときにどれくらい不安になるか」という性格的な面も含めて、人によって異なります。
値下がりへの不安が強い人は、無理にNISAへ資金を振り向けず、個人年金保険や預貯金、個人向け国債など安全性重視の方法を中心に考えます。一方、老後まで10年以上あり、多少の値下がりも受け入れて長期運用できる人なら、NISAも選択肢になります。
また、「NISAか個人年金保険か」の2択にする必要もありません。個人年金保険で一部を計画的に準備しつつ、余裕資金はNISAで長期運用する組み合わせも考えられます。大切なのは、NISAの非課税メリットや個人年金保険の将来の年金額といった一部の数字だけで決めないことです。
NISAを検討するなら「どこまで値下がりに耐えられるか」、個人年金保険を検討するなら「無理なく保険料を払い続けられるか」を、それぞれ先に考えることが大切です。自分のリスク許容度やライフプランに合わせて、複数の方法を組み合わせながら、無理のない老後資金づくりを進めていきましょう。