老後の住まいと費用の悩み、諦める前に知りたい選択肢 ~【リ・バース60】の活用事例~
現役時代と比較して、定年後は収入が大きく減るのが一般的で、貯蓄を取り崩して暮らすフェーズに入ります。そうなると、大きな支出が伴う住まいのアップデートには踏み切れないという方も多いのではないでしょうか。そこで、老後ならではの住まいやお金の問題の解決法を、ファイナンシャルプランナーの佐藤益弘さんに聞きました。
提供:住宅金融支援機構
お話をうかがった方

All About『不動産にまつわるお金』ガイド:佐藤 益弘
某メーカーの不動産部門にてマンション開発・販売統括・管理支援などの主任を務める中、FP資格を取得し独立系FPとして独立。FP教育機関のスタッフとしても迎えられ、3つの独立系FP関連会社設立にも参画。【優益FPオフィス】代表。「マイアドバイザー®」(https://www.my-adviser.jp/)、「ライフプランFP®」としても活動中。
物価の高騰で老後資金への不安が高まる
老後は誰にでも訪れるものですが、何不自由なく暮らせるか不安に思う方は多いのではないでしょうか。60歳以降は収入が減っていくのに、物価や住宅関連の費用などは年々高騰しています。
佐藤 益弘さん(※以下敬称略)「企業で勤務して定年を迎えると、雇用条件の変化や再就職で収入が半減してしまうこともあります。老後資金のご相談は確かに増えていて、資産を潤沢にお持ちの方と、お金に不安を感じる方が大きく二極化している印象ですね」
実際に、老後の収入と支出のバランスはどうなっているのでしょう。
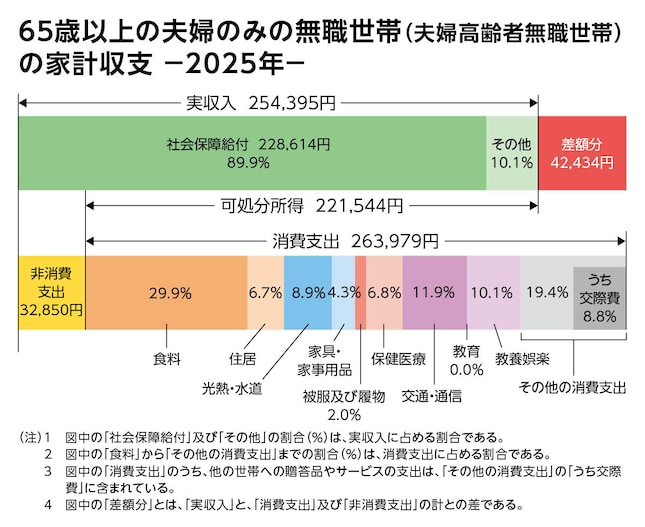
出典:総務省統計局「家計調査報告【家計収支編】2025年(令和7年)平均結果の概要」より
佐藤「この表を見ると、65歳以降に年金のみで生活していく場合、夫婦2人の毎月の家計は4万円以上が不足し、貯蓄を取り崩して暮らすフェーズとなります。物価の高騰が続けばさらに支出が増え、不足分は大きくなるでしょう」
老後の経済的な不安に対抗するには、どんな方法が考えられるのでしょうか。
佐藤「まず50代後半になったら、日本年金機構の『ねんきんネット』でご自身の年金の見込み額を試算しておくことが重要です。そのほか、今ある貯蓄をもとに年間どれくらい取り崩せるかを試算できるサイトなどもあるので、ぜひ活用してみてください。
十分な老後資金が確保できない場合は、老後も働き続けて収入をできるだけ減少させない、資産を運用するなど、状況に合わせたアドバイスをしています」
実際に、65~69歳で働いている人は約56%、70~74歳の場合は約37%、75歳を超えても約13%もの人が働いているというデータも※。高齢で働く人は年々増えているのが実情で、老後資金への危機感がうかがえます。
※ 出典:内閣府「令和8年版高齢社会白書」より
老後に振りかかる住宅の問題とは
日々の生活を苦しめる物価高はもちろん気になるところですが、「老後ならではの住宅の問題も大きい」という佐藤さん。
佐藤「若いころに購入した住宅は、老朽化によるリフォームが必要になってきます。設備の老朽化に加え、古い家は省エネ効率(断熱性)も十分ではありません。浴室や廊下の寒さは深刻な健康問題に直結しますし、光熱費が高くなるのも大きなダメージです」
家の中での転倒事故などを防いで安全に暮らすために、階段の上がり下りのしやすさ、手すりの設置や段差の解消といった、バリアフリーへの対応も大切です。
佐藤「また、商業・医療施設の統廃合が起こっている地方圏での悩みごととしては、買い物する場所や病院への遠距離。自動車の運転も加齢による制限があり、利便性を求めて老後は都市部に住み替えたいという声が大きくなります。
子世帯の独立後は、部屋が余って間取りがフィットしなくなることも。便利でコンパクトなマンションへの住み替えや、生活の不安があればサービス付き高齢者向け住宅(サ高住)に転居したいなどのニーズも出てきます」
リフォームや住み替えを計画しても、住宅関係の費用は非常に高額なうえに、高騰し続けているのが現状。ネックになるのはやはり費用の捻出です。
佐藤「住宅に不満があっても、預金を取り崩すと老後資金が足りなくなるのではと、決断できず我慢してしまうケースも見受けられます。リフォームの工事費用等の全額を手元資金で準備できなくても、諦めなくていい方法があることを知ってほしいですね」
高齢者が使いやすい住宅ローン【リ・バース60】
佐藤「手元資金を極力減らさず、老後に安心して暮らせる『終の棲家』を求めるなら、補助金や住宅ローンの組み合わせを考えるのも一案です。高齢者が活用しやすい商品には、【リ・バース60】があります」
【リ・バース60】とは、住宅金融支援機構と提携している民間の金融機関が提供する住宅ローンで、60歳以上の方がご利用できます。
佐藤「一般的な住宅ローンは、元金と利息を合わせて毎月返済しますが【リ・バース60】は利息のみなので、負担が軽いのが大きな特徴です。資金の使用用途はリフォームや住み替え、サ高住への入居一時金、住宅ローンの借換えなど住宅関連に限られます。
よくあるのが『生活費には使えないの?』という質問です。【リ・バース60】では生活費には利用できませんが、住宅に関する出費をしっかりと抑えられるので、浮いた分を生活費に充てたり、運用に回すことができ、暮らしのゆとりにつながります」
自宅を売却して手放してしまうリースバックとは違い、所有者は契約者本人のままなので、安心して暮らすことができます。
元金の返済は、契約者が亡くなられた後に2つの方法が選べます。
(1) 相続人が一括で返済して、家を相続する。
(2) 家を売却して返済する。
佐藤「(2)のケースでは、万一売却後にローンが残ってしまっても、相続人が返済する必要のない『ノンリコース型』を選ぶ方がほとんどです。家の処分は手間がかかるものですが、【リ・バース60】のノンリコース型なら相続人から見ても負担が少なく、家族で検討しやすい住宅ローンといえるでしょう」
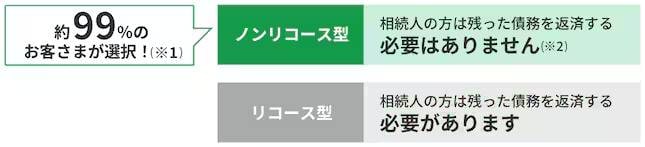
※1 2025年度のお申込み件数に占める割合です。
※2 ノンリコース型の場合、返済が不要となる残債務分については、債務免除益とみなされ、一時所得が発生し、所得税等が課税される可能性があります。詳しくは、税務署や税理士にご相談ください。
融資限度額は、担保となる物件の評価額の50%または60%となっています。
では次に【リ・バース60】を活用した、2つの事例の資金計画を見ていきましょう。

【リ・バース60】で思い通りの住まいづくり
〈事例1:戸建住宅のリフォーム〉
地方都市在住の70歳代で、年収200万円台の方。老朽化した家をリフォームしたいけれど、工事費用の960万円が重く、老後資金に手をつけるか悩んでいました。
<資金計画>
・必要な資金(リフォーム工事費):960万円
・担保評価額(A):1,600万円
・評価額に対する融資比率(B):60%
・融資限度額(A)×(B):960万円(【リ・バース60】借入額)
・自己資金:なし
・毎月支払額(利息分):約2.5万円(金利年3.15%の場合)※変動金利
自宅を担保にして、【リ・バース60】で担保評価額の60%を借り入れ、自己資金なしでリフォームが可能に。毎月支払額も少ないので、収入が少なくても安心です。
佐藤「リフォームを全額自己資金にせず、【リ・バース60】を活用することで、老後資金を確保しながら快適な暮らしを手に入れられます。築年数の経った戸建の場合は1,000万円前後のリフォームが増えてきていますが、水廻りやバリアフリーなどに対象を絞れば、さらに費用を抑えることができます」
また、耐震改修工事を検討されているなら、申込時年齢が70歳以上で、【リ・バース60】と、地方公共団体の補助金を組み合わせて利用し、耐震改修工事を同時に実施すると、毎月の支払がゼロとなる耐震利子補給制度が利用できる場合もありますので、確認してみてください。


〈事例2:新築マンションへの住み替え〉
首都圏在住の60歳代で、年収400万円台の方。息子夫婦が戸建住宅を購入するタイミングで住んでいた家を手放し、子世帯の近くで自家用車が不要な生活利便性の高い5,000万円の新築マンションを購入する住み替えを検討していました。
<資金計画>
・必要な資金(新築マンション購入)5,000万円
・担保評価額(A):5,000万円
・評価額に対する融資比率(B):50%
・融資限度額(A)×(B):2,500万円(【リ・バース60】借入額)
・自己資金:2,500万円
・毎月支払額(利息分):約7.3万円(金利が年3.5%の場合)※全期間固定金利
新居を担保にして【リ・バース60】で借り入れ、住んでいた家の売却費用と合わせて、マンション購入に必要な資金をまかなうことができました。
佐藤「一般的な住宅ローンよりも毎月の支払額が少ない【リ・バース60】のメリットを活かした資金計画になっています。今後の変動金利に不安がある場合は、事例と同様に固定金利にすることでリスクヘッジを図れます」

家族全員で検討し、理想の住まいを諦めない
ご紹介した2つの事例のように、佐藤さんに寄せられる相談も【リ・バース60】を活用できるものが増えているそう。
佐藤「老後の安心を支えるひとつの方法として、条件が合えばこのローンをお勧めしたいケースが増えているのは確かです。一方で、ローンの制度や仕組みへの理解が壁になって、利用を諦めてしまう方も見受けられます。
年を重ねると、契約の書類などを読み込むのが面倒になるもの。しかし、家はご自身の大切な資産です。【リ・バース60】は金融機関でしっかりと説明や相談の機会も用意されているので、臆せずに検討してほしいですね」
配偶者や、相続人となる子世帯や親族との連携も重要になります。
佐藤「日ごろからよくコミュニケーションを取って、家に対する意識をすり合わせておくことが大切です。物価の高騰や金利アップなどで生活が厳しい今だからこそ、有益な方法を知って、快適な住まいと安心の暮らしを手に入れてください」